
39 czy 398 miliardów dolarów? Dlaczego rynek tokenizacji ma dwie wielkości i dwa reżimy prawne
Stan na 1 listopada 2026 r. Dane rynkowe pochodzą z odczytów z 1.11.2026 (serwis rwa.xyz, DefiLlama). Przepisy i dokumenty regulatorów opisane są według stanu znanego w tym dniu; konsultacja Komisji Europejskiej, o której mowa niżej, zakończyła się 30.9.2026, a jej wyniki nie są jeszcze znane. Artykuł nie jest poradą prawną ani podatkową. W sprawach dotyczących konkretnego produktu skonsultuj się z prawnikiem rynków kapitałowych lub doradcą podatkowym.
Jeden nagłówek mówi: „rynek tokenizacji ma 39 miliardów dolarów". Inny: „prawie 400 miliardów". Oba mogą powoływać się na ten sam serwis, rwa.xyz, i oba są poprawne, bo mierzą co innego. Pierwsza liczba to aktywa, które faktycznie krążą między portfelami na blockchainach. Druga to głównie wartość aktywów, które blockchain tylko rejestruje. Do tego dochodzi trzecia wielkość, stablecoiny, i druga warstwa zamieszania: prawo UE traktuje tokenizowany fundusz rynku pieniężnego, tokenizowaną akcję i zwykłą kryptowalutę jako trzy różne rzeczy. Kto tego nie rozróżnia, może kupić coś innego, niż mu się wydaje.
Teza artykułu jest prosta. Rynek tokenizacji jest realny, ale „jego wielkość" nie istnieje jako jedna liczba. Jeśli rozebrać go na części, okazuje się, że ok. 88% „398 mld USD" to pozycja jednej platformy, a w „39 mld USD" największy segment to tokenizowane obligacje skarbowe USA i fundusze, a nie „tokenizacja wszystkiego". W UE ta kategoria leży w dużej części poza MiCA, a pod regulacjami rynku kapitałowego.
Trzy liczby, trzy znaczenia
Na stronie głównej rwa.xyz (odczyt 1.11.2026) widać trzy wielkości obok siebie (rwa.xyz):
| Miara | Wartość (1.11.2026) | Zmiana w 30 dni | Co mierzy |
|---|---|---|---|
| Aktywa dystrybuowane (Distributed Asset Value) | 39,03 mld USD | +0,18% | tokeny, które można wyprowadzić poza platformę emitenta i przekazywać między portfelami |
| Aktywa reprezentowane (Represented Asset Value) | 397,97 mld USD | +1,74% | tokeny, które tego nie umożliwiają; blockchain pełni rolę rejestru |
| Stablecoiny (Total Stablecoin Value) | 286,24 mld USD | −2,90% | osobna pozycja, niewchodząca w dwie pierwsze |
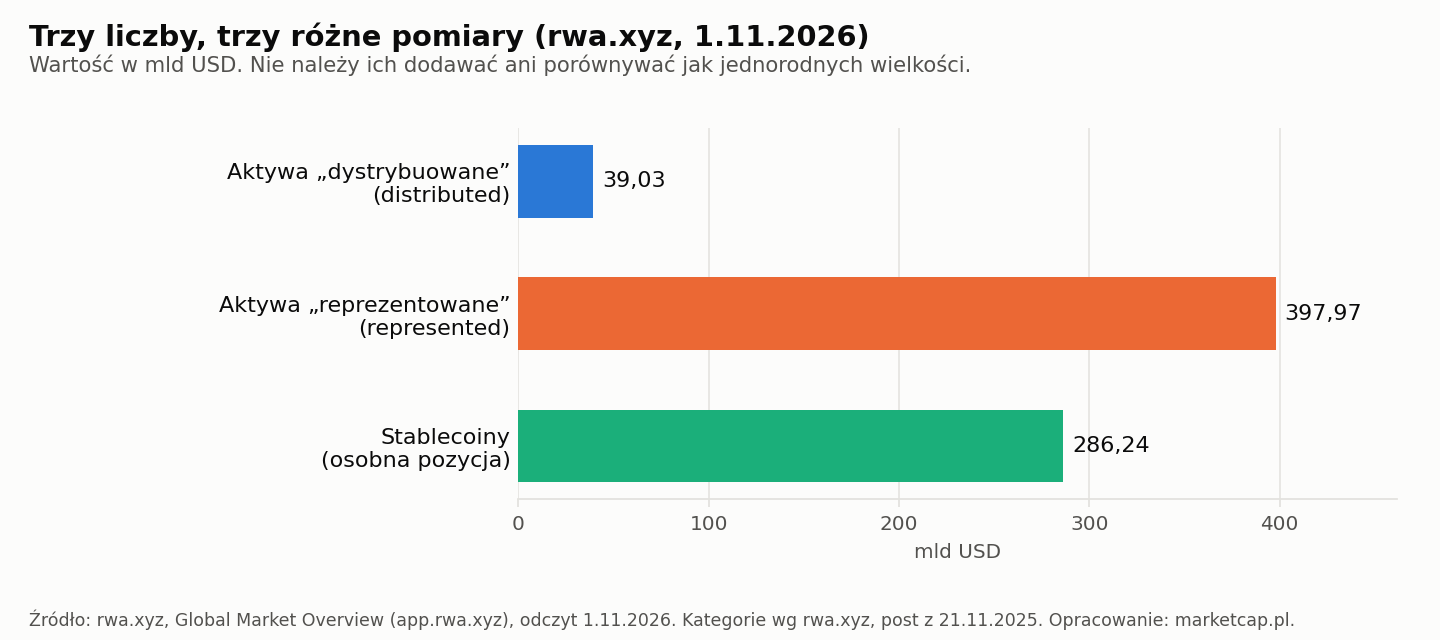
Strona główna nie tłumaczy tych pojęć. Definicję podał serwis w osobnym wpisie z 21.11.2025 (rwa.xyz, „A New Framework for Tokenized Assets"). Sprowadza się do dwóch pytań: czy token da się przenieść do portfela poza platformą emitenta i czy można go przekazywać bezpośrednio między portfelami. Jeśli na oba pytania odpowiedź brzmi „tak", token jest „dystrybuowany". Kontrole typu lista dopuszczonych portfeli nie przesądzają o zmianie klasyfikacji, o ile uprawnione portfele mogą go przekazywać dalej. Jeśli któraś z tych cech zawodzi, bo tak zaprojektowano produkt albo wymaga tego prawo, token jest „reprezentowany".
Warto zauważyć dwie rzeczy z samego wpisu. Po pierwsze, serwis zastrzega, że klasyfikacje są aktualne na dzień publikacji i mogą się zmieniać, a część aktywów ma z czasem przechodzić z „reprezentowanych" do „dystrybuowanych". Przykładem są tokenizowane kredyty hipoteczne Figure (HELOC), które według wpisu zmienią kategorię, gdy staną się przenaszalne. Po drugie, autorzy sami piszą, że nagłówkowa wielkość rynku może wyglądać mniej imponująco właśnie dlatego, że część aktywów trafiła do kategorii „reprezentowanych". Daty na stronach rwa.xyz mają format „11/01/2026"; zapis jest niejednoznaczny (1 listopada albo 11 stycznia), ale ponieważ odczytałem je 1.11.2026, a strona podaje dane bieżące, rozumiem go jako 1.11.2026 (interpretacja niepotwierdzona).
Stablecoiny także nie mają jednej wielkości. Według rwa.xyz to 286,24 mld USD. DefiLlama, której interfejs publiczny odpytałem tego samego dnia, daje po zsumowaniu stablecoinów powiązanych z dolarem ok. 298,5 mld USD (DefiLlama, odczyt 1.11.2026, sumowanie własne). Różnica ok. 12 mld USD (ok. 4%) wynika zapewne z doboru tokenów i metodologii, której nie badałem. Nie jest to więc spór o rząd wielkości, lecz przypomnienie, że nawet „prosty" pomiar zależy od tego, kto go robi.
Co kryje się za 398 miliardami
Skąd bierze się prawie 400 mld USD? Strona sieci Canton w rwa.xyz pokazuje 351,47 mld USD aktywów reprezentowanych na jednej platformie (Broadridge DLR) i zero dystrybuowanych (rwa.xyz, Canton, odczyt 1.11.2026). To ok. 88,3% całej wartości „reprezentowanej". Serwis nie wymienia tam pojedynczych aktywów. Według opracowania wtórnego z maja 2026 chodzi głównie o zabezpieczenia w transakcjach repo, fundusze rynku pieniężnego i obligacje (DeFiprime). Nie potwierdziłem tego w źródle pierwotnym, więc traktuj ten opis jako wskazówkę, nie fakt.
Drugi duży składnik to tokenizowany kredyt: 41,62 mld USD wartości reprezentowanej (rwa.xyz, Credit, odczyt 1.11.2026). Największa pozycja to tokeny HELOC Figure (ok. 25,98 mld USD), a druga, według tego samego zestawienia, projekt wydobywczy miedzi i złota w Arizonie oznaczony jako „hybrid" (ok. 11,06 mld USD). Razem to ok. 37 mld USD, czyli niemal tyle, ile wynosi cała reprezentowana część kategorii (41,62 mld USD); wartości podaje sam serwis, a pojedyncze pozycje decydują tu o wyniku. Reszta (towary, nieruchomości, drobne pozycje) to w sumie kilka miliardów.
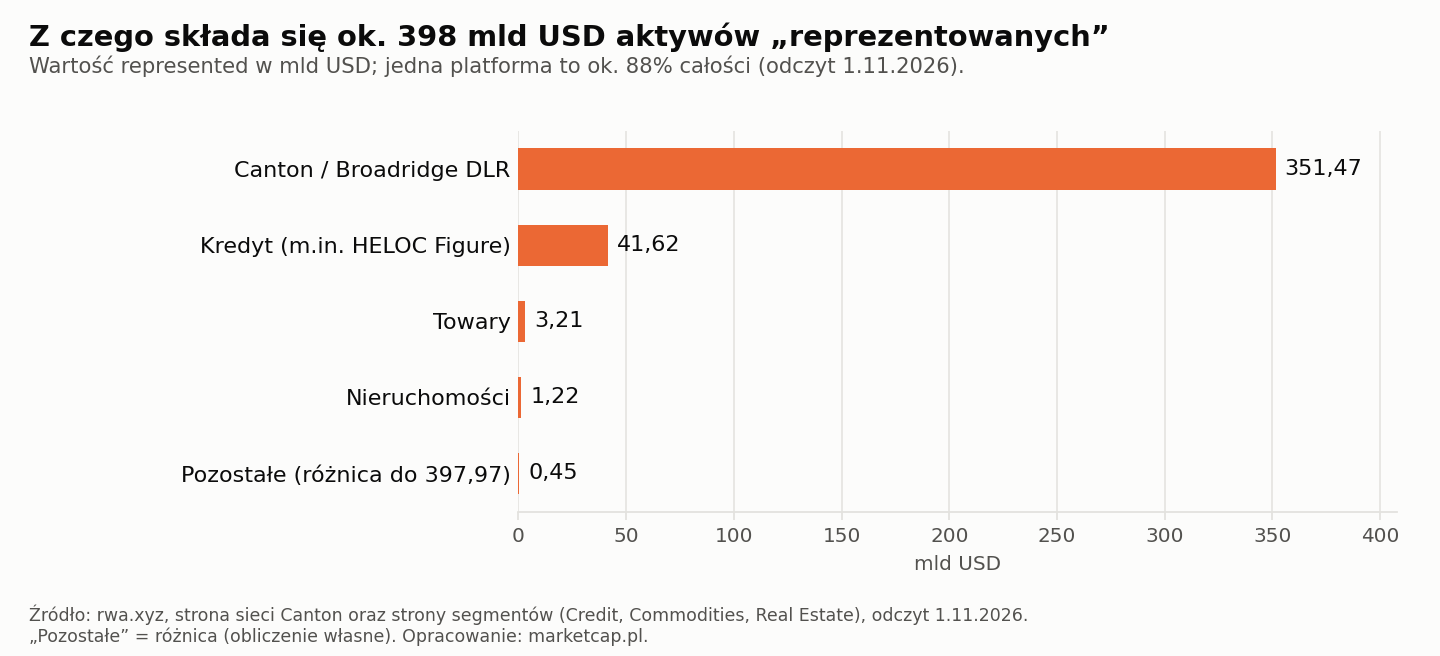
Jest to więc miara skali aktywów, które mogą być zapisane w technologii rejestru rozproszonego, ale nie „kapitał uwięziony w blockchainie". Nie oznacza to, że liczba jest „fałszywa". Pokazuje, jak duże instytucje korzystają z tej technologii do rozliczeń i ewidencji. Nie mówi jednak, ile pieniędzy zwykły inwestor może kupić, sprzedać czy wykorzystać w portfelu.
Z czego składa się rynek wart 39 miliardów
Dla czytelnika, który chce coś kupić lub porównać, istotniejsza jest druga liczba. Aby uniknąć mieszania odczytów z różnych dni, zestawiłem wszystkie segmenty ze stron rwa.xyz z 1.11.2026:
| Segment | Wartość „distributed" | Udział w 39,03 mld | Największe pozycje (wg rwa.xyz) |
|---|---|---|---|
| Obligacje skarbowe USA i fundusze (Treasuries) | 14,21 mld USD | ok. 36% | USDY (Ondo) 2,40; USYC (Circle) 2,24; BUIDL (BlackRock) 2,08 mld USD |
| Kredyt (credit) | 8,33 mld USD | ok. 21% | syrupUSDC 0,93; BMN2 0,87 mld USD |
| Towary (commodities) | 5,06 mld USD | ok. 13% | XAUT 2,97; PAXG 1,72 mld USD |
| Strategie aktywne (active strategies) | 4,62 mld USD | ok. 12% | eurSAFO 1,81; sUSDe 1,18 mld USD |
| Akcje tokenizowane (stocks) | 3,58 mld USD | ok. 9% | SECZ 0,20; SPCXB 0,17 mld USD |
| Nieruchomości (real estate) | 0,23 mld USD | ok. 0,6% | GRO 0,09 mld USD |
| Pozostałe (różnica, obliczenie własne) | ok. 3,0 mld USD | ok. 8% | – |
Źródło: strony segmentów w rwa.xyz, odczyt 1.11.2026 (Treasuries, Credit, Commodities, Active Strategies, Stocks, Real Estate). Sumy segmentów to ok. 36,0 mld USD; brakującą część do 39,03 mld USD stanowią kategorie, których osobno nie odczytałem.
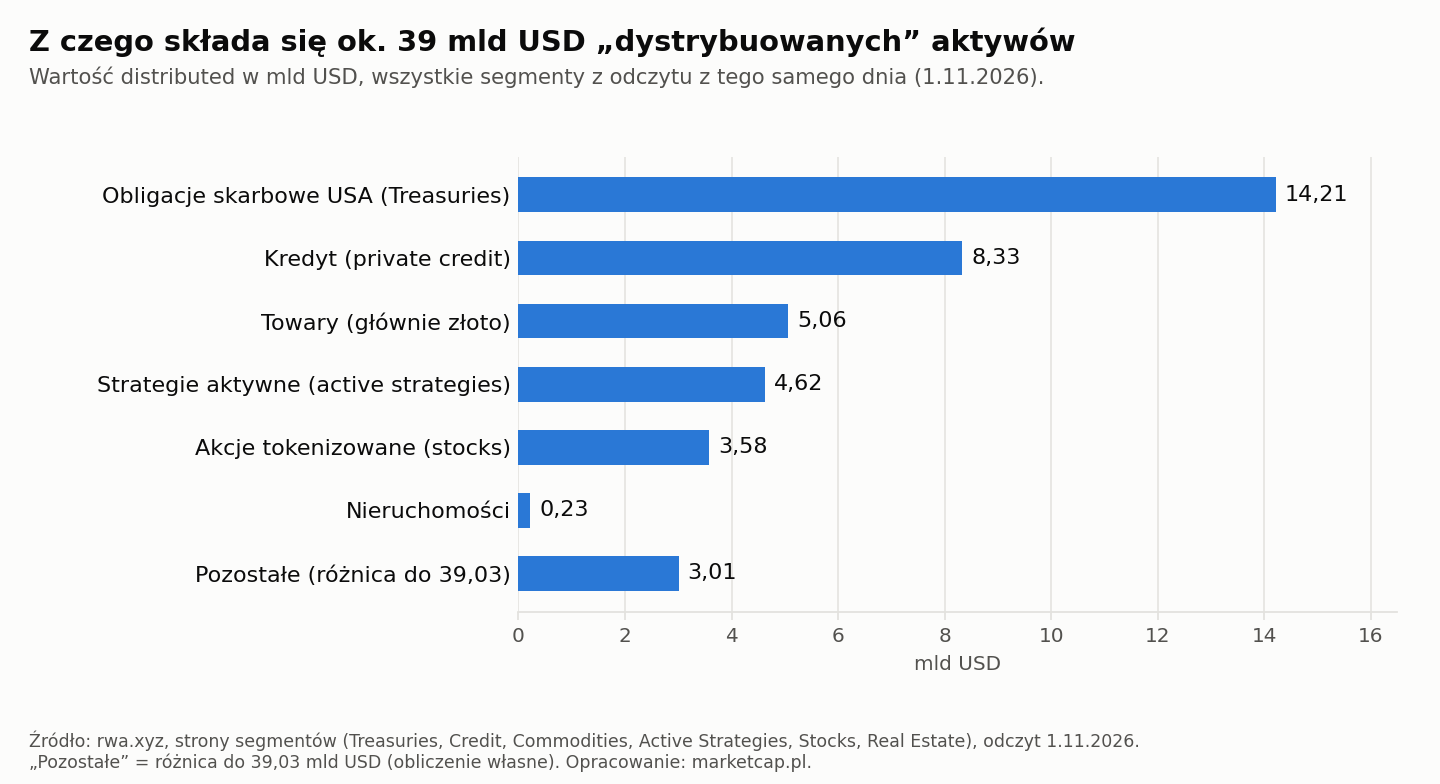
Dwa wnioski. Po pierwsze, rynek „39 mld" to w największej części tokenizowane obligacje skarbowe USA i fundusze rynku pieniężnego, czyli instrumenty, które w tradycyjnym świecie są nudne, a wartość tokenu wynika z aktywa bazowego. To bardzo odległe od obrazu „tokenizacji wszystkiego". Po drugie, trzy największe pozycje w tym segmencie (USDY, USYC, BUIDL) to ok. 6,7 mld USD, czyli niemal połowa całego segmentu.
Warto też uważać na etykiety: w „strategiach aktywnych" obok funduszu swap w euro rwa.xyz wymienia token sUSDe, więc kategoria mieści produkty o różnej konstrukcji.
Inna liczba daje wgląd w to, kto trzyma te aktywa. Na stronie głównej rwa.xyz pokazuje ok. 5,48 mln posiadaczy aktywów (holders), z czego tylko tokenizowane akcje to ok. 4,57 mln, czyli ponad 80% (rwa.xyz, odczyt 1.11.2026; nie sprawdziłem, na jakiej zasadzie serwis liczy posiadaczy, więc nie wiadomo, czy to osoby, czy adresy). Dzieląc wartość przez liczbę posiadaczy, wychodzi średnio ok. 780 USD na posiadacza w akcjach i ok. 166 tys. USD w obligacjach skarbowych (85,7 tys. posiadaczy; obliczenia własne). Ten obraz, drobni posiadacze w akcjach i duże pozycje w funduszach, potwierdza, że to dwa różne rynki.
Rozkład według sieci (rwa.xyz, bez stablecoinów, odczyt 1.11.2026): Ethereum ok. 38,7% wartości dystrybuowanej (15,1 mld USD), BNB Chain ok. 15,6%, Solana ok. 13,1%, Stellar ok. 10,0% (rwa.xyz, Networks; udziały obliczone względem sumy 39,05 mld USD z tej strony).
Dlaczego prawo ma znaczenie: MiCA kontra MiFID II
Rozporządzenie MiCA reguluje kryptoaktywa, które nie podlegają już innym unijnym przepisom finansowym. Wyłącza ze swego zakresu m.in. kryptoaktywa kwalifikujące się jako instrumenty finansowe (art. 2 ust. 4 lit. a), a także depozyty i fundusze (z wyjątkiem tokenów e-pieniądza). Tak opisuje to Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA, European Securities and Markets Authority) w raporcie końcowym z 17.12.2024 (ESMA, ESMA75453128700-1323). Tłumaczenia wytycznych opublikowano w marcu 2025 r. (NBS).
Kluczowa jest zasada neutralności technologicznej. Według wytycznych forma techniczna kryptoaktywa nie przesądza o jego klasyfikacji, a tokenizowane instrumenty finansowe pozostają instrumentami finansowymi do wszystkich celów regulacyjnych. Fakt, że papier wartościowy zapisano w blockchainie, nie wyprowadza go więc spod prawa rynku kapitałowego. ESMA wylicza przy tym kryteria, które trzeba sprawdzić w każdym przypadku:
- Papier wartościowy zbywalny (transferable security). Token spełnia tę definicję, jeśli łącznie nie jest instrumentem płatniczym, należy do „klasy" papierów (zamienne tokeny dające te same prawa, np. do dywidendy czy głosu) i jest zbywalny na rynku kapitałowym.
- Instrument rynku pieniężnego. Token musi mieć cechy zbliżone do bonów skarbowych lub certyfikatów depozytowych, m.in. z góry określony termin zapadalności, stabilną wartość, niską zmienność i zwrot powiązany z krótkoterminowymi stopami.
- Jednostka uczestnictwa w funduszu (unit in a collective investment undertaking). Sam token ma być taką jednostką, a jego emitent funduszem; ważne jest, czy daje prawa zbliżone do tradycyjnych jednostek.
W praktyce oznacza to, że tokenizowany fundusz rynku pieniężnego lub tokenizowana obligacja będzie zwykle poza MiCA, a podlegać będzie regulacjom rynku kapitałowego (MiFID II, przepisom o prospekcie, a dla funduszy także prawu funduszowemu). Platforma, która nimi handluje, potrzebuje zatem zezwolenia właściwego dla usług inwestycyjnych, a nie wyłącznie licencji CASP (crypto-asset service provider, dostawca usług w zakresie kryptoaktywów) (MiFID II; MiCA). Zastrzeżenie: wytyczne same podkreślają, że przykłady nie zastępują analizy konkretnego tokenu, więc ostateczna klasyfikacja zależy od jego konstrukcji.
| Typ tokenu | Typowa kwalifikacja w UE | Kto może oferować | Ochrona inwestora |
|---|---|---|---|
| Kryptowaluta bez bazowego instrumentu finansowego | MiCA (kryptoaktywo „inne") | CASP z licencją MiCA | reżim MiCA |
| Stablecoin (token e-pieniądza) | MiCA | emitent z zezwoleniem + CASP | reżim MiCA |
| Tokenizowana jednostka funduszu / instrument rynku pieniężnego | zwykle instrument finansowy (MiFID II, prawo funduszowe) | podmiot z zezwoleniem na usługi inwestycyjne | reżim rynku kapitałowego; zależy od konstrukcji |
| Token będący papierem wartościowym (np. akcją) | instrument finansowy | jak wyżej | prospekt lub wyjątek od niego, nadzór rynku kapitałowego |
| Token „odzwierciedlający" akcję (SPV, derywat) | zależy od konstrukcji; często instrument finansowy (derywat) | jak wyżej | zależy od konstrukcji; patrz niżej |
Tabela ma charakter poglądowy i upraszcza; ostateczna klasyfikacja zależy od dokumentów emisji i od oceny organu nadzoru.
„Tokenizowana akcja" bywa pochodną, a nie akcją
To jest sedno insightu. W przemówieniu Executive Director ESMA, Natashy Cazenave, z 1–2.9.2025 w Dubrowniku wskazano, że tokenizowane produkty dające ekspozycję na akcje, często przez spółki celowe (SPV), zwykle nie dają praw akcjonariusza. Jeśli są skonstruowane jako roszczenia syntetyczne, a nie bezpośrednia własność, rodzi to ryzyko „investor misunderstanding", czyli błędnego rozumienia przez inwestora, co właściwie kupił (ESMA, przemówienie). W tym samym fragmencie przyznano, że takie produkty mogą dawać całodobowy dostęp i podział na ułamki.
Podobne zastrzeżenia ma Światowa Federacja Giełd (WFE, World Federation of Exchanges), której członkami są giełdy. W liście do grupy zadaniowej SEC ds. krypto z 21.11.2025 napisała, że tokenizowane akcje USA bywają oferowane jako odpowiednik akcji, choć nimi nie są, i ostrzegła przed nadmiernymi wyłączeniami z regulacji (WFE, list do SEC). Trzeba pamiętać, że WFE reprezentuje giełdy, więc ma własny interes w tej sprawie. Argument nie jest przez to nieprawdziwy, ale warto znać jego nadawcę.
Warto to zestawić z danymi: rwa.xyz pokazuje 3,58 mld USD tokenizowanych akcji, o 9,87% więcej niż 30 dni wcześniej, i ponad 4,5 mln posiadaczy. Wśród największych pozycji są produkty z rodzin „bStocks", „xStocks" i „Ondo Tokenized". Serwis nie opisuje tam konstrukcji prawnej poszczególnych produktów, więc nie wiadomo, jakie prawa daje każdy z nich. Tego trzeba szukać w dokumentach emisji.
Czy MiCA się rozszerzy? Konsultacja już się zakończyła
Komisja Europejska opublikowała 20.5.2026 ukierunkowaną konsultację w sprawie przeglądu MiCA (data za: odpowiedź EBA). Termin nadsyłania odpowiedzi upływał 30.9.2026 (CNMV, nota informacyjna). Wcześniejsze doniesienia o terminie 31 sierpnia są nieaktualne: według informacji wtórnej termin przedłużono 29.6.2026 (Regulation Tomorrow). Konsultacja wynika z obowiązku sprawozdawczego z art. 142 MiCA i pyta m.in., które kategorie sprawiają trudność w klasyfikacji, w tym tokenizowane jednostki funduszy i instrumenty rynku pieniężnego.
Nie jest to propozycja zmiany prawa, a tylko zbieranie opinii. Stanowisko Europejskiego Urzędu Nadzoru Bankowego (EBA), z 24.9.2026, jest jasne: tokenizowane instrumenty finansowe powinny pozostać poza MiCA i podlegać dotychczasowym regulacjom rynku kapitałowego, bo tokenizacja sama nie zmienia charakteru aktywa. EBA zauważa też, że definicja „instrumentu finansowego" nie jest w UE w pełni zharmonizowana, więc ten sam token może być w różnych państwach klasyfikowany różnie (odpowiedź EBA, pkt 1). Do dnia odczytu nie znalazłem opublikowanego podsumowania konsultacji ani projektu aktu prawnego. Nie wiadomo więc, w którą stronę pójdzie Komisja. Nagłówki sugerujące, że MiCA „zostanie rozszerzona", wyprzedzają stan wiedzy.
Co to oznacza dla polskiego inwestora
Poniżej opisuję zasady i pytania, a nie zalecenia. Wnioski prawne wymagają weryfikacji dla konkretnego produktu.
Kto może to oferować. W UE usługi inwestycyjne związane z instrumentami finansowymi wymagają zezwolenia na podstawie MiFID II; w Polsce nadzór nad rynkiem kapitałowym sprawuje Komisja Nadzoru Finansowego (KNF). Dla czytelnika to prosty test: jeśli platforma oferuje tokenizowaną akcję lub tokenizowany fundusz, powinna móc wskazać, jakie zezwolenie dotyczące usług inwestycyjnych posiada i jaki dokument (prospekt, dokument informacyjny) obejmuje produkt. Samo „mamy licencję MiCA" tego nie wystarcza. Szczegółowych wymogów dla polskich domów maklerskich w odniesieniu do tokenizowanych instrumentów nie zweryfikowałem.
Punkt odniesienia: tradycyjny odpowiednik. Aktywem podobnym do tokenizowanych obligacji skarbowych USA są w Polsce detaliczne obligacje skarbowe. Emituje je Minister Finansów w imieniu Skarbu Państwa, a agentem emisji jest PKO BP; kupuje się je m.in. przez serwis internetowy lub u wskazanych agentów (obligacjeskarbowe.pl, odczyt 1.11.2026). Nie porównuję stóp zwrotu ani ryzyka; pokazuję tylko, że podobna ekspozycja ma różne drogi dostępu i ochrony.
Podatki i DAC8. Klasyfikacja podatkowa tokenów odzwierciedlających papiery wartościowe nie jest oczywista, a w dostępnych mi źródłach nie znalazłem interpretacji Krajowej Informacji Skarbowej dotyczącej tokenów RWA. Nie podaję więc stawek ani sposobu rozliczenia; to pytanie do doradcy podatkowego. Podobnie z raportowaniem DAC8: według opracowania wtórnego z grudnia 2025 OECD wskazało w odpowiedziach na często zadawane pytania do CARF, że niektóre tokenizowane aktywa finansowe mogą zostać poza systemem raportowania kryptoaktywów, jeśli można je trzymać i przekazywać wyłącznie przez rachunki prowadzone przez tradycyjne instytucje. Nie czytałem tych wytycznych ani przepisów implementujących w Polsce, dlatego nie rozstrzygam, które tokeny będą raportowane. Więcej o DAC8 i polskim stanie prawnym przeczytasz w Artykule 2 tej serii (MiCA i brak krajowego nadzorcy kryptoaktywów).
Pięć pytań do każdego nagłówka o RWA
- Którą wielkość podano? Dystrybuowaną (distributed), reprezentowaną (represented), czy łącznie ze stablecoinami?
- Jakie aktywo stoi za tokenem i kto jest emitentem? Obligacja, fundusz, akcja, kredyt, złoto, a może projekt wydobywczy?
- Jaki reżim prawny obowiązuje? MiCA, MiFID II, prawo funduszowe, prospekt, a może żaden z nich?
- Kto jest kustodianem i jakie prawo wykupu ma posiadacz tokenu? Czy token jest roszczeniem wobec emitenta, czy udziałem w aktywie?
- Jaka jest data i źródło pierwotne danych? Czy liczba pochodzi z odczytu serwisu, czy z drugiej ręki?
Co się broni w optymistycznych liczbach, a co nie
Wzrost jest realny, ale trudno go ładnie zmierzyć. Opracowanie wtórne z 9.5.2026, cytujące rwa.xyz, podawało wartość dystrybuowaną na ok. 30–31 mld USD na początku maja 2026 (DeFiprime). Wobec odczytu 39,03 mld USD z 1.11.2026 oznaczałoby to wzrost o ok. 26–30% w pół roku. To przybliżenie, a nie dane z jednej serii: klasyfikacja zmienia się w czasie (przykład Figure), więc porównania w czasie bywają mylące. Dla skali rocznej („kilkukrotny wzrost") nie mam serii pierwotnej, więc takich stwierdzeń nie powtarzam. Zmiana z ostatnich 30 dni (+0,18% dla aktywów dystrybuowanych według rwa.xyz) pokazuje zresztą, że w ostatnim miesiącu rynek niemal stał w miejscu.
Do ograniczeń danych dochodzą jeszcze dwie rzeczy. Po pierwsze, rwa.xyz nie jest regulatorem; to prywatny serwis, który sam klasyfikuje aktywa, a inne trackery mają odmienne definicje. Po drugie, prognozy typu „biliony dolarów do 2030 r." publikowane przez doradców i banki to scenariusze, a nie fakty. Nie podaję ich liczb, bo nie sprawdziłem oryginalnych raportów, a nie opisują tego, co dziś naprawdę leży w blockchainie.
Wnioski
- „Rynek RWA" to trzy różne pomiary. 39 mld USD to aktywa przenaszalne między portfelami, 398 mld USD to głównie jedna platforma instytucjonalna (ok. 88%), a stablecoiny to osobny rynek (ok. 286–299 mld USD zależnie od serwisu).
- To przede wszystkim tokenizowany rynek pieniężny, z mniejszymi, ale szybko rosnącymi segmentami: kredyt, towary i akcje.
- Dwa reżimy prawne, nie jeden. Tokenizowane fundusze, obligacje i akcje w UE co do zasady pozostają instrumentami finansowymi, a decyduje konstrukcja produktu. Konsultacja Komisji zakończyła się 30.9.2026, a jej efekt jest nieznany.
Co obserwować: wynik przeglądu MiCA, kolejne odczyty rwa.xyz (czy segment akcji nadal rośnie szybciej niż fundusze) i ewentualne reklasyfikacje dużych pozycji. Artykuł zostanie zaktualizowany po publikacji podsumowania konsultacji Komisji.
Zobacz też: artykuł o weryfikacji dostawcy w rejestrze ESMA i stanie prawnym w Polsce (Artykuł 2 w tej serii).
Źródła
Źródła pierwotne
- rwa.xyz, Global Market Overview, odczyt 1.11.2026: https://app.rwa.xyz/
- rwa.xyz, Treasuries, Credit, Commodities, Active Strategies, Stocks, Real Estate, Networks, Canton (odczyty 1.11.2026): https://app.rwa.xyz/treasuries, https://app.rwa.xyz/private-credit, https://app.rwa.xyz/commodities, https://app.rwa.xyz/active-strategies, https://app.rwa.xyz/stocks, https://app.rwa.xyz/real-estate, https://app.rwa.xyz/networks, https://app.rwa.xyz/networks/canton
- rwa.xyz, „A New Framework for Tokenized Assets: Distributed & Represented", 21.11.2025: https://app.rwa.xyz/blog/a-new-framework-for-tokenized-assets-distributed-and-represented
- DefiLlama, interfejs stablecoinów, odczyt 1.11.2026: https://stablecoins.llama.fi/stablecoins
- ESMA, Final Report: Guidelines on the conditions and criteria for the qualification of crypto-assets as financial instruments (ESMA75453128700-1323), 17.12.2024: https://www.esma.europa.eu/node/217149
- ESMA, Natasha Cazenave, przemówienie, Dubrownik, 1–2.9.2025: https://www.esma.europa.eu/sites/default/files/2025-09/ESMA75-1322421554-607_Natasha_Cazenave_s_Keynote_Speech_at_Capital_Markets_in_Digital_Age__1-2_September_2025.pdf
- Rozporządzenie (UE) 2023/1114 (MiCA): https://eur-lex.europa.eu/eli/reg/2023/1114/oj; dyrektywa 2014/65/UE (MiFID II): https://eur-lex.europa.eu/eli/dir/2014/65/oj
- EBA, odpowiedź na ukierunkowaną konsultację KE w sprawie przeglądu MiCA, 24.9.2026: https://www.eba.europa.eu/sites/default/files/2026-09/12cb4f01-0d51-46bf-a561-165ac486698f/EBA response to EC targeted consultation on MiCA review.pdf
- CNMV, nota informacyjna o konsultacji KE (termin 30.9.2026): https://www.cnmv.es/DocPortal/DocFaseConsulta/CE/MiCARev3en.pdf
- WFE, list do SEC Crypto Task Force, 21.11.2025: https://www.sec.gov/files/ctf-written-final-letter-sec-wfe-conditions-11-22-2025.pdf
- NBS (Słowacja), wytyczne ESMA z 19.3.2025: https://nbs.sk/en/dohlad-nad-financnym-trhom/legislativa/legislativa/detail-dokumentu/esma-guidelines-of-19-march-2025-no-esma75453128700-1323-guidelines-on-the-conditions-and-criteria-for-the-qualification-of-crypto-assets-as-financial-instruments/
- Minister Finansów, Obligacje Skarbowe, odczyt 1.11.2026: https://www.obligacjeskarbowe.pl/
Źródła wtórne (użyte pomocniczo, nie jako podstawa liczb)
- DeFiprime, „Distributed vs. Represented: A Cleaner RWA Lens", 9.5.2026: https://defiprime.com/distributed-vs-represented-rwa-framework
- Regulation Tomorrow, przedłużenie terminu konsultacji MiCA, czerwiec 2026: https://www.regulationtomorrow.com/2026/06/commission-extends-deadline-for-responding-to-its-mica-review-consultation/
Treść ma charakter informacyjny i nie stanowi porady inwestycyjnej.