
Bessa bez kapitulacji? Co dane on-chain mówią o strukturze rynku bitcoina po spadku o ponad 50%
Stan na 1 listopada 2026 r. Dane dzienne kończą się na 31.10.2026 (UTC); odczyty zrobiono 1.11.2026.
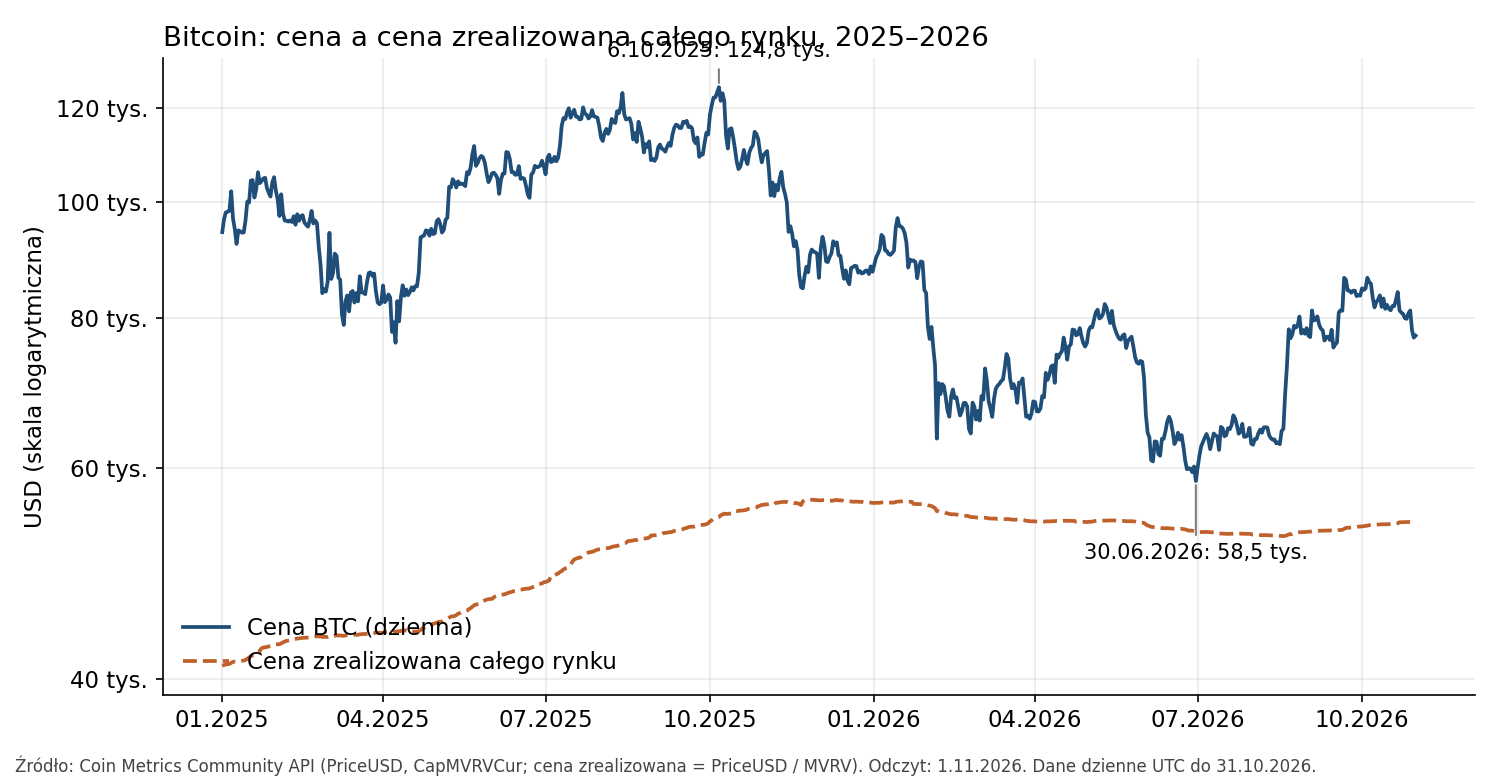
W październiku 2025 r. bitcoin kosztował ponad 124 tys. dolarów. Osiem miesięcy później, 30 czerwca 2026 r., dzienna wycena spadła poniżej 59 tys. Spadek o ponad połowę, a mimo to – według Glassnode – jedna z kluczowych grup rynku, długoterminowi posiadacze, ani razu nie znalazła się „pod wodą". W żadnej poprzedniej bessie od co najmniej 2015 r. tak nie było. Co to znaczy i czego ten wskaźnik nie mówi?
Teza tego tekstu jest dwuczęściowa. Po pierwsze: struktura posiadaczy bitcoina w tym cyklu wygląda inaczej niż w trzech poprzednich bessach, i da się to pokazać na liczbach. Po drugie: to opis stanu, a nie sygnał dna ani prognoza. Wskaźnik, o którym mowa, ukrywa duże zróżnicowanie wewnątrz grupy, opiera się na bardzo małej próbie, a część danych, na których opiera się narracja, jest dostępna tylko w płatnych lub zablokowanych dla automatów serwisach. Zaznaczamy to wprost tam, gdzie nie udało się nam sprawdzić liczby w źródle pierwotnym.
Punkt wyjścia: trzy liczby, które trzeba znać
Zacznijmy od ceny. Różne serwisy podają nieco inne ekstrema, bo liczą je inaczej: jedne biorą najwyższą cenę w trakcie dnia (intraday), inne dzienny kurs odniesienia. Dlatego zawsze trzeba podawać, z jakiego źródła pochodzi liczba.
- Szczyt (ATH). CoinGecko podaje rekord na poziomie 126 080 USD z 6.10.2025 (odczyt API z 1.11.2026). Dzienny kurs odniesienia Coin Metrics z tego samego dnia to 124 824 USD. Wartość 126 198 USD, którą można spotkać w obiegu, nie znalazła potwierdzenia w żadnym z tych dwóch źródeł, więc jej nie używamy.
- Dołek cyklu. Dzienny kurs odniesienia Coin Metrics z 30.06.2026 to 58 525 USD. Godzinowa seria CoinGecko dla tej doby pokazuje minimum ok. 58,3 tys. USD (ok. godz. 16:00 UTC). Wartość 58 379 USD, powtarzana w prasie, jest w tym przedziale, ale nie potwierdziliśmy jej dokładnie.
- Cena na koniec października. Dzienny kurs Coin Metrics z 31.10.2026 to 77 401 USD. W momencie odczytu (1.11.2026, ok. 20:48 UTC) CoinGecko podawał ok. 77,8 tys. USD.
Arytmetyka na jednej, spójnej serii dziennej Coin Metrics: od 124 824 USD do 58 525 USD to spadek o 53,1%; od szczytu do ceny z 31.10 – o 38,0%. Jeśli ktoś woli ujęcie intraday z CoinGecko (126 080 → ok. 58,3 tys. USD), wychodzi ok. 53,8%. Niezależnie od metody wniosek jest ten sam: spadek przekroczył połowę, a rynek od tamtej pory odrobił część strat.
Jak czytać MVRV i cenę zrealizowaną – po ludzku
Cena zrealizowana (realized price)
Bitcoin nie ma „ceny zakupu" wpisanej w portfel, ale ma publiczną historię: każda moneta (a ściślej – każde niewydane wyjście transakcji, UTXO) ma zapisane, kiedy ostatnio została przesunięta w sieci i jaka była wtedy cena rynkowa. Cena zrealizowana to średnia z tych cen, ważona liczbą monet. Przybliża więc średni koszt nabycia całego rynku – przybliża, bo moneta przesunięta między własnymi portfelami też „aktualizuje" swoją cenę, mimo że nie zmienia właściciela.
Według naszego wyliczenia z danych Coin Metrics cena zrealizowana całego rynku wynosiła ok. 53,1 tys. USD w dniu dołka (30.06.2026) i ok. 54,0 tys. USD 31.10.2026. Pasuje to do przedziału „ok. 53 tys.", który w lipcu podawały opracowania branżowe, ale tamtych publikacji nie traktujemy tu jako źródła liczb.
MVRV – stosunek ceny rynkowej do zrealizowanej
MVRV (Market Value to Realized Value) to po prostu cena rynkowa podzielona przez cenę zrealizowaną. Przykłady liczbowe (hipotetyczne, dla zrozumienia):
- MVRV = 1,0 – rynek jest „na zero": cena równa średniemu kosztowi nabycia.
- MVRV = 0,85 – średnia strata wynosi 15%.
- MVRV = 1,65 – średni zysk wynosi 65%.
Długoterminowi i krótkoterminowi posiadacze
Dokumentacja Glassnode definiuje długoterminowego posiadacza (LTH, long-term holder) jako monetę, która nie była ruszana przez co najmniej 155 dni. Cała reszta to posiadacze krótkoterminowi (STH, short-term holders). LTH-MVRV to MVRV policzony wyłącznie dla monet starszych niż 155 dni.
Trzeba tu uczciwie zastrzec: to klasyfikacja heurystyczna, nie deklaracja inwestorów. Moneta „starzeje się" w statystyce niezależnie od tego, czy jej właściciel jest cierpliwym inwestorem, czy po prostu zapomniał o portfelu. Z drugiej strony – inwestor, który co miesiąc przekłada monety między własnymi adresami, zostanie w tej statystyce potraktowany jako krótkoterminowy.
Co się stało w tym cyklu: wskaźnik, który nie zszedł pod 1
W pierwszych dniach października 2026 r. Glassnode zwrócił uwagę, że LTH-MVRV – według relacji azjatyckich mediów (CoinPost z 5.10, powtórzona przez DigitalToday) – „nie spadł poniżej 1" nawet na dołku cyklu. Grupa jako całość pozostała więc na niezrealizowanym zysku, mimo spadku ceny o ponad połowę. Glassnode miał ocenić, że w bessie nie zdarzyło się to od co najmniej 2015 r., a w poprzednich cyklach wskaźnik na dołkach schodził poniżej jedności.
Uwaga o jakości źródła. Tego wpisu nie udało nam się sprawdzić w oryginale: Glassnode Studio wymaga logowania, a wyszukiwarka nie znalazła pierwotnego posta ani jego dokładnego brzmienia. Wszystko, co powyżej, to relacja z drugiej ręki: Glassnode → CoinPost → DigitalToday. Dlatego dokładnego brzmienia i daty wpisu oraz konkretnych wartości LTH-MVRV (np. ok. 1,65 podawane przez Coinglass dla 27.10 – nie sprawdziliśmy tej liczby) nie traktujemy jako potwierdzonych.
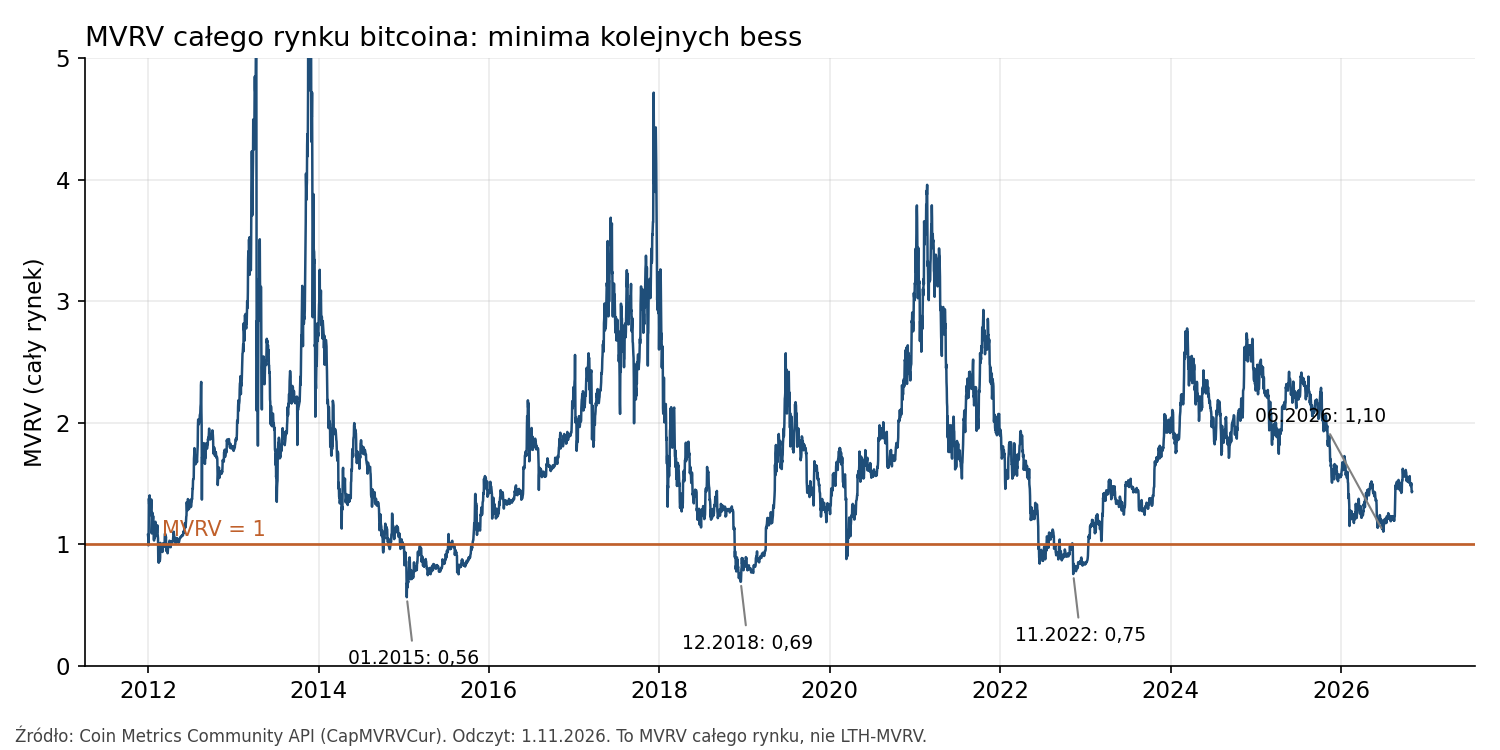
Co natomiast możemy sprawdzić samodzielnie? MVRV całego rynku w danych Coin Metrics. To nie to samo co LTH-MVRV – obejmuje także monety krótkoterminowych posiadaczy – ale pokazuje, czy ta sama „anomalia" widoczna jest też w szerszym ujęciu. I jest:
| Bessa | Szczyt (dziennie) | Dołek (dziennie) | Maks. spadek | Czas szczyt → dołek | Minimum MVRV całego rynku |
|---|---|---|---|---|---|
| 2013–15 | 4.12.2013 | 14.01.2015 | −84,5% | 406 dni | 0,56 |
| 2017–19 | 16.12.2017 | 15.12.2018 | −83,8% | 364 dni | 0,69 |
| 2021–22 | 8.11.2021 | 9.11.2022 | −76,7% | 366 dni | 0,75 |
| 2025–26 | 6.10.2025 | 30.06.2026 | −53,1% | 267 dni | 1,10 |
Tabela 1. Cztery bessy bitcoina w ujęciu dziennym. Źródło: obliczenia własne na danych Coin Metrics Community API (PriceUSD, CapMVRVCur), odczyt 1.11.2026. Szczyty i dołki to ekstrema dziennych kursów odniesienia, więc mogą różnić się od wartości intraday podawanych gdzie indziej. Minimum MVRV mierzono w okresie od szczytu do końca okresu bessy; w trzech pierwszych przypadkach przypadło ono na ten sam dzień co dołek ceny.
Obraz jest czytelny. W trzech poprzednich bessach MVRV całego rynku spadał do 0,56–0,75, czyli rynek jako całość miał średnią stratę rzędu 25–45%. W tym cyklu minimum wyniosło 1,10 – nawet cały rynek, wliczając krótkoterminowych posiadaczy, w sensie średnim nie zszedł pod koszt nabycia. To nie dowodzi tezy Glassnode o LTH, ale ją wspiera pośrednio: jeśli średnia dla całego rynku nie spadła poniżej 1, to dla grupy o niższym koszcie bazowym (a taka jest zwykle grupa LTH) tym bardziej.
Drabina kosztów pod ceną
Cena zrealizowana całego rynku (ok. 54 tys. USD) jest dziś ok. 30% poniżej ceny rynkowej. Cena zrealizowana grup wiekowych układa się wyżej lub niżej, zależnie od tego, kiedy monety kupowano. Z relacji DigitalToday, która przywołuje dane Glassnode z 4.10.2026, wynika, że monety nabyte 1–2 lata wcześniej mają cenę zrealizowaną ok. 97 tys. USD, a nabyte 6–12 miesięcy wcześniej – ok. 89 tys. USD; obie wartości były wówczas powyżej rynkowej (liczby z drugiej ręki, bez dostępu do oryginału). To ważne: kto kupował w pobliżu szczytu, wciąż jest pod wodą. Pełnej „drabiny" (cena zrealizowana LTH i STH na dziś) nie umiemy tu pokazać; w danych publicznych, do których mieliśmy dostęp, tych serii nie ma. Szacunki, które można spotkać w sieci (ok. 49 tys. USD jako koszt bazowy LTH i ok. 68 tys. USD dla STH), pochodzą z przeliczeń lub opracowań wtórnych i zostawiamy je poza tekstem do czasu odczytu z Glassnode.
Kto kupował: ETF-y i przesunięcie struktury popytu
Jednym z najczęściej podawanych wyjaśnień „innej" struktury posiadaczy jest pojawienie się amerykańskich funduszy ETF na bitcoina, które od 2024 r. pozwalają inwestorom instytucjonalnym i detalicznym ekspozycję bez własnego portfela. Z perspektywy danych on-chain ETF-y zmieniają sposób trzymania: monety lądują w kustodii emitenta i rzadziej się poruszają, co – przy statystyce opartej na „wieku monety" – może sztucznie zwiększać grupę LTH. Nie wiemy, jak dokładnie Glassnode klasyfikuje monety w kustodii ETF; ta metodologia wymaga sprawdzenia w dokumentacji, której nie przeanalizowaliśmy.
Z liczb o przepływach nie możemy tu podać żadnej. Serwisy pierwotne – SoSoValue i Farside – zablokowały automatyczny dostęp (kod 403), a źródła wtórne, na których opierał się szkielet, przeczą sobie nawzajem co do napływów od początku roku (od minus kilku miliardów do plus ponad miliarda dolarów, zależnie od serwisu i daty). Zgodnie z zasadą redakcji nie podajemy zatem żadnej wartości: ani aktywów funduszy, ani napływów skumulowanych, ani wyników kwartalnych.
Dla czytelnika ważniejsza jest jednak ogólna uwaga metodologiczna niż liczba: ETF-y są jednym z nowych uczestników rynku, ale nie jedynym. Obok nich zmieniła się płynność, rola firm trzymających bitcoina w bilansie i tempo, w jakim monety trafiają z giełd do długoterminowego przechowywania. Wiązanie całej zmiany z jednym czynnikiem to pokusa, której dane nie uzasadniają.
Gdzie ta narracja się łamie
Ta sama grupa, dwa obrazy
Zagregowany LTH-MVRV jest średnią, a średnia ukrywa rozkład. Prosty przykład (liczby hipotetyczne): grupa ma dwie części. Połowa monet została kupiona po 20 tys. USD, połowa po 100 tys. USD; cena rynkowa to 80 tys. Cena zrealizowana grupy to średnia, 60 tys., więc MVRV wynosi ok. 1,33 – „zysk". Tyle że druga połowa jest pod wodą (−20%), i może sprzedawać ze stratą, podczas gdy pierwsza trzyma z dużym zyskiem. Zagregowany wskaźnik nie rozróżni tych sytuacji.
Dane z cytowanej relacji DigitalToday sugerują, że coś takiego dzieje się naprawdę: monety kupione podczas hossy 2025 r. miały największy dzienny wolumen sprzedaży w tym roku, podczas gdy sprzedaż monet kupionych w trakcie obecnego spadku pozostawała ograniczona (informacja z drugiej ręki). Hasło „nikt nie skapitulował" jest więc skrótem myślowym. Pełniejsza wersja brzmi: grupa jako całość pozostała na plusie, ale część jej członków sprzedawała po cenach niższych niż zakup. Można też spotkać twierdzenie, że w lutym 2026 siedmiodniowa średnia LTH-SOPR spadła poniżej 1 (czyli część długoterminowych posiadaczy sprzedawała ze stratą); nie znaleźliśmy tego w źródle pierwotnym, więc nie opieramy na nim wniosków.
Efekt „awansu" kolejnych monet
Moneta kupiona w pobliżu szczytu po 155 dniach „awansuje" do grupy LTH – i wnosi do niej wysoki koszt nabycia. Nawet przy płaskiej cenie rynkowej to obniża LTH-MVRV, bo do zbioru o niskim koszcie bazowym dołączają monety o wysokim. Dlatego spadek wskaźnika w przyszłości nie musi oznaczać pogorszenia nastrojów; może wynikać z samej mechaniki klasyfikacji. I odwrotnie: kiedy część drogich monet wróci na rynek, wskaźnik może „poprawić się" bez żadnej zmiany nastawienia inwestorów.
Mała próba
Mamy dane o trzech–czterech cyklach. Tyle punktów nie wystarcza, by z pewnością twierdzić, że „tym razem jest inaczej". Mogło być inaczej z powodów, które kiedyś uznamy za jednorazowe: skala napływu kapitału instytucjonalnego, wcześniejszy, łagodniejszy przebieg hossy, zmiana definicji długoterminowego posiadania w praktyce. Nie wiemy, który z tych czynników wygrywa, a dane on-chain tego nie rozstrzygają.
Dane opisowe, nie prognostyczne
Wskaźniki on-chain są opóźnione i opisują przeszłość. Mówią, w jakim stanie jest struktura kosztów posiadaczy, ale nie mówią, co zrobi cena. Że bessa nie przyniosła kapitulacji na poziomie LTH, nie znaczy ani że dno jest za nami, ani że go nie ma. Nie podajemy tu prognoz cen i nie cytujemy cudzych.
Tło makro, bez wróżenia
Na tle makro są dwa fakty, które można sprawdzić w komunikatach Rezerwy Federalnej (Fed):
- 16.09.2026 Komitet otwartego rynku (FOMC) podniósł docelowy przedział stóp o 25 punktów bazowych, do 3,75–4,00%; głosowanie było jednomyślne (12–0).
- 28.10.2026 FOMC pozostawił przedział bez zmian, głosowaniem 10–2. Dwoje członków – Lisa D. Cook i Beth M. Hammack – wolało kolejną podwyżkę o 25 pb.
Dlaczego to ważne dla bitcoina? Wyższe stopy podnoszą koszt pieniądza i zwiększają atrakcyjność aktywów o bezpiecznym oprocentowaniu, co zwykle utrudnia życie aktywom ryzykownym. To tylko ogólna zależność, a nie przewidywanie, jak rynek zareaguje na kolejne decyzje. Często powtarzane twierdzenie, że wrześniowa podwyżka była pierwszą od 2023 r., nie wynika z samego komunikatu z tamtego dnia, więc go nie przytaczamy.
Jak to sprawdzić samemu (przewodnik na 15 minut)
Nie trzeba płacić za dane, żeby zrozumieć, o czym mowa. Oto prosty plan:
- Coin Metrics Community Data (darmowe). Zobacz serię „MVRV" i „Realized Cap" dla BTC. Wyznacz cenę zrealizowaną, dzieląc cenę rynkową przez MVRV – dokładnie tak, jak zrobiono to na Wykresie 1.
- Glassnode Studio (wersja darmowa). Otwórz wykres „LTH Realized Price & MVRV" i zaznacz poziom 1,0. Sprawdź, czy rzeczywiście w tym cyklu seria nie zeszła niżej, i porównaj z 2015, 2018–19 oraz 2022. Zwróć uwagę, że część wersji wykresu może być dostępna tylko po zalogowaniu.
- Sprawdź skalę. Przełącz wykres między skalą liniową i logarytmiczną. Na skali liniowej wcześniejsze cykle wyglądają na „płaskie", bo cena była wtedy o rząd wielkości niższa. Spadek o 53% i spadek o 84% to różnica, której liniowa oś nie pokaże.
- Zapisz datę odczytu i serwis. Ta sama seria może różnić się o kilka procent między źródłami z powodu innej definicji (dzienna wycena kontra intraday).
Wnioski
- Struktura posiadaczy wygląda inaczej niż w poprzednich bessach. Na danych, które mogliśmy sprawdzić (MVRV całego rynku, Coin Metrics), minimum w tym cyklu wyniosło 1,10, wobec 0,56–0,75 w trzech poprzednich bessach. Teza Glassnode o LTH-MVRV jest z tym spójna, ale w oryginale jej nie sprawdziliśmy.
- To opis stanu, nie prognoza. Nic z powyższego nie mówi, czy cena pójdzie w górę, czy w dół.
- Wskaźniki mają ograniczenia. Heurystyczna definicja LTH, efekt awansu monet, mała próba i niejasna klasyfikacja monet w kustodii ETF – wszystko to każe czytać wyniki ostrożnie.
Trzy wykresy do obserwowania: LTH-MVRV (czy pozostaje powyżej 1), cena zrealizowana całego rynku (ok. 54 tys. USD na 31.10.2026) i miesięczne przepływy netto do ETF-ów. Artykuł zaktualizujemy po publikacji pełnych danych z Glassnode i Farside/SoSoValue.
Zobacz też: rozliczanie kryptowalut w PIT-38 i raportowanie DAC8 – w artykule „Cztery miesiące po 1 lipca: jak korzystać z krypto w kraju, w którym MiCA obowiązuje, a nadzorcy nie ma".
Treść ma charakter informacyjny i nie stanowi porady inwestycyjnej.
Źródła
Źródła pierwotne i dane z platform (odczyt: 1.11.2026)
- Coin Metrics, Community API (PriceUSD, CapMVRVCur): https://community-api.coinmetrics.io/v4/timeseries/asset-metrics
- CoinGecko, API (ATH, cena bieżąca, seria godzinowa z 30.06.2026): https://api.coingecko.com/api/v3/coins/bitcoin
- Federal Reserve, komunikat FOMC z 28.10.2026: https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
- Federal Reserve, komunikat FOMC z 16.09.2026: https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- Glassnode, dokumentacja LTH-MVRV (definicja, próg 155 dni): https://docs.glassnode.com/guides-and-tutorials/metric-guides/mvrv/lth-mvrv
- Glassnode Studio, LTH Realized Price & MVRV (dostęp wymaga logowania, nieodczytane): https://studio.glassnode.com/charts/btc-lth-realized-price-mvrv
Źródła wtórne (tylko do zlokalizowania danych; liczby z tych źródeł nie zostały potwierdzone w źródle pierwotnym)
- DigitalToday, relacja z wpisu Glassnode za CoinPost (5–6.10.2026): https://www.digitaltoday.co.kr/en/view/110792/bitcoin-long-term-holders-stayed-in-profit-despite-54-percent-drop-first-such-case-since-2015
Treść ma charakter informacyjny i nie stanowi porady inwestycyjnej.