
Cztery miesiące po 1 lipca: jak korzystać z krypto w kraju, w którym MiCA obowiązuje, a nadzorcy nie ma
Stan prawny na 1 listopada 2026 r. Sytuacja prawna opisana w tym artykule zmienia się z tygodnia na tydzień: projekty ustaw są w toku, a rejestr ESMA jest aktualizowany co tydzień. Tekst opisuje zasady i pokazuje, jak je sprawdzić; nie jest poradą prawną ani podatkową. W sprawach dotyczących Twojej sytuacji skonsultuj się z doradcą podatkowym lub prawnikiem. Artykuł zaktualizujemy po przyjęciu czwartej wersji rządowej albo po decyzji Sejmu.
Od 1 lipca 2026 roku każda firma, która obsługuje klientów z UE bez licencji MiCA, łamie unijne prawo. Problem w tym, że Polska od czterech miesięcy nie ma ustawy, która wskazałaby organ uprawniony do wydawania takich licencji w kraju. Co to oznacza dla osoby, która trzyma kryptowaluty na giełdzie?
Teza tego artykułu jest prosta. Rozporządzenie MiCA działa w Polsce bezpośrednio, ale po trzech wetach prezydenta brakuje krajowej ustawy wyznaczającej organ nadzoru. Polskie firmy nie mogą więc dziś uzyskać krajowej licencji CASP, a polski inwestor detaliczny w praktyce korzysta z usług podmiotów z licencjami innych państw UE, „paszportowanymi” do Polski. Nadzór nad takim podmiotem sprawuje organ z innego kraju, a obsługa spraw (także upadłości) toczy się za granicą. Dlatego to inwestor musi sam sprawdzić, kto i na jakiej podstawie przechowuje jego środki. Poniżej: co się naprawdę zmieniło, jak wygląda spór o ustawę, co mówią dokumenty o DAC8 i podatkach, co z USDT oraz ośmiopunktowa lista kontrolna.
Co dokładnie skończyło się 1 lipca 2026
MiCA (Markets in Crypto-Assets Regulation, rozporządzenie (UE) 2023/1114) stosuje się w całości od 30 grudnia 2024 r. Art. 143 ust. 3 pozwalał jednak państwom członkowskim na okres przejściowy: dostawcy usług w zakresie kryptoaktywów (CASP, crypto-asset service providers), którzy działali zgodnie z prawem krajowym przed 30 grudnia 2024 r., mogli kontynuować działalność nie dłużej niż do 1 lipca 2026 r. albo do uzyskania zezwolenia lub jego odmowy.
Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA) w komunikacie z 17 kwietnia 2026 r. napisał wprost, że okres przejściowy wygasa w całej UE 1 lipca 2026 r. Po tej dacie podmiot świadczący usługi kryptoaktywów klientom z UE bez licencji MiCA „naruszy prawo UE” i musi zaprzestać ich oferowania. Przypis do komunikatu dodaje, że dotyczy to także państw, które nie wdrożyły MiCA krajowymi przepisami. ESMA oczekiwał, że nieautoryzowani dostawcy będą mieć gotowe plany uporządkowanego wygaszania działalności, w tym przeniesienia aktywów klientów do autoryzowanego CASP lub na własny portfel.
W kolejnym komunikacie, z 23 czerwca 2026 r. (ESMA75-113276571-1710), ESMA doprecyzował, że nieautoryzowani dostawcy po 1 lipca mają nie przyjmować nowych klientów i nie prowadzić marketingu, a ich działanie ma się ograniczać do zamykania pozycji, przenoszenia aktywów i wygaszania usług. Klientom zalecono sprawdzenie dostawcy w rejestrze ESMA.
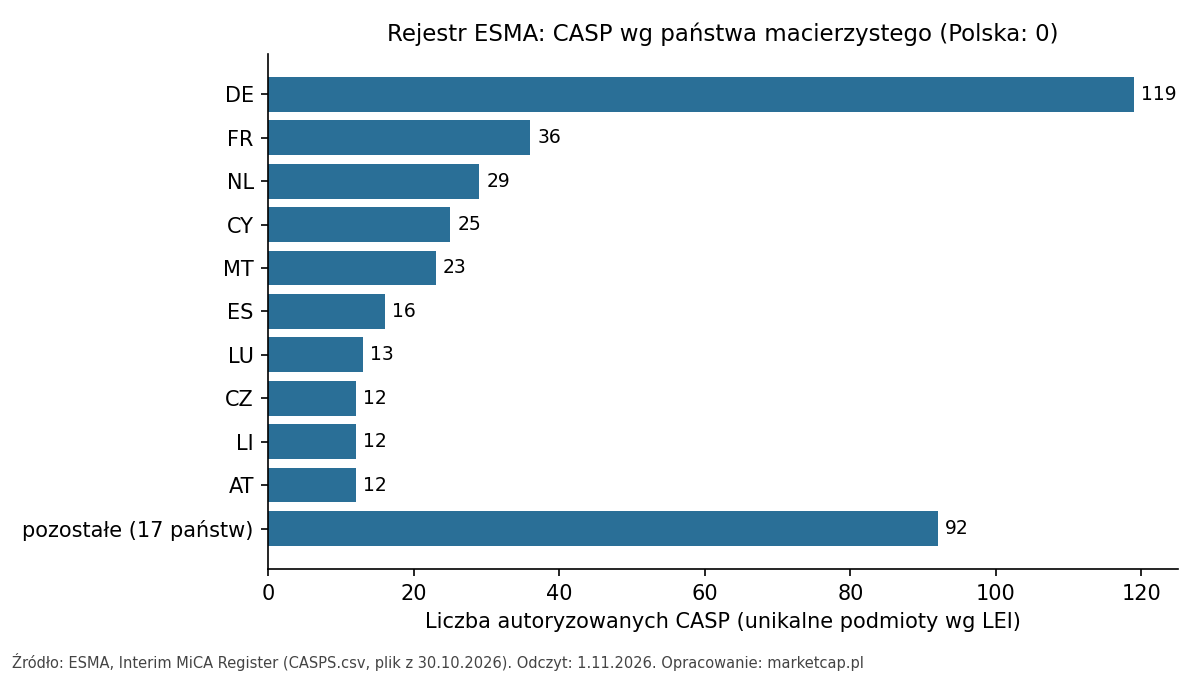
Jak wygląda ten rejestr dzisiaj? Pliki tymczasowego rejestru MiCA (ESMA Interim MiCA Register) zawierają na 1 listopada 2026 r. 392 wpisy o autoryzowanych CASP, co daje 389 unikalnych podmiotów (liczonych po numerze LEI) z 27 państw: 24 państw UE oraz Liechtensteinu, Norwegii i Islandii. Najwięcej ich w Niemczech (119), Francji (36), Holandii (29), na Cyprze (25) i na Malcie (23). Wśród państw UE bez żadnego wpisu są Polska, Węgry i Rumunia. Osobny plik rejestru, z podmiotami niezgodnymi z przepisami, zawiera 188 wierszy.
Uwaga na liczby, które krążą w sieci. Wcześniejsze doniesienia mówiły o ok. 213 lub 244 wpisach w czerwcu i lipcu oraz o dziesięciu państwach bez żadnej licencji. Rejestr jest aktualizowany co tydzień (ostatnia modyfikacja pliku: 30.10.2026), więc każda liczba ma sens tylko z datą odczytu. Dane pochodzą od krajowych organów nadzoru, a ESMA zaznacza, że to one odpowiadają za ich treść.
Polska: trzy weta i co poszło nie tak
Przebieg procesu legislacyjnego da się odtworzyć z oficjalnej bazy Sejmu. Wszystkie trzy rządowe wersje ustawy o rynku kryptoaktywów zostały uchwalone przez parlament i zawetowane przez prezydenta Karola Nawrockiego, a Sejm za każdym razem nie zebrał wymaganej większości trzech piątych głosów, by weto odrzucić.
| Etap | Data | Wynik |
|---|---|---|
| Pierwsza ustawa: uchwalenie w Sejmie | 26.09.2025 | 230 za, 196 przeciw |
| Pierwsze weto | 1.12.2025 | – |
| Sejm: ponowne uchwalenie | 5.12.2025 | 243 za, 192 przeciw – za mało (potrzeba było 261) |
| Druga ustawa: uchwalenie w Sejmie | 18.12.2025 | 241 za, 183 przeciw, 1 wstrzymujący się |
| Drugie weto | 12.02.2026 | – |
| Sejm: ponowne uchwalenie | 17.04.2026 | 243 za, 191 przeciw, 3 wstrzymujące się – za mało |
| Trzecia ustawa: uchwalenie w Sejmie (połączone projekty poselski, prezydencki i rządowy) | 15.05.2026 | 241 za, 200 przeciw |
| Senat | 21.05.2026 | bez poprawek (ustawa trafiła do prezydenta 22.05) |
| Trzecie weto | 11.06.2026 | – |
| Sejm: ponowne uchwalenie | 4.09.2026 | 241 za, 198 przeciw, 3 wstrzymujące się – zabrakło 25 głosów do 266 |
| Drugi projekt prezydencki | 8.09.2026 | wg Gazety Prawnej i Prawo.pl trafił do Sejmu |
Źródło: Sejm RP, otwarte API (przebieg procesów 1424, 2064, 2529 i wyniki głosowań). Odczyt: 1.11.2026.
Arytmetyka z ostatniego głosowania: oddano 442 głosy, trzy piąte z tego to 265,2, czyli potrzeba było 266 głosów „za”. Przy 241 głosach zabrakło 25. Wyniki, które pojawiają się w mediach jako „241–200” i „241–183”, odnoszą się do dwóch różnych ustaw: pierwszy do głosowania nad całością trzeciej ustawy (15.05.2026), drugi do drugiej ustawy (18.12.2025).
Co dalej? Rząd zapowiedział czwartą wersję projektu. Rzecznik rządu Adam Szłapka mówił w radiu TOK FM, że ma trafić na posiedzenie Rady Ministrów w październiku i być „trochę ostrzejsza” od poprzednich. Nie znalazłem potwierdzenia, że Rada Ministrów ją przyjęła; w publicznych wykazach druków Sejmu na 1.11.2026 nie widać też druku rządowego projektu. Do Sejmu trafił natomiast drugi projekt prezydencki (według relacji prasowych z 8.09.2026) oraz poselski projekt o rynku kryptoaktywów (druk nr 3173, złożony 17.06.2026; do reprezentowania wnioskodawców upoważniono posła Adama Gomołę). Status prezydenckiego projektu w systemie Sejmu na dzień publikacji nie został przeze mnie potwierdzony.
Spór: o co chodzi obu stronom
Opisuję go bez oceny, w oparciu o to, co strony mówiły publicznie.
Strona rządowa wskazuje, że ustawa jest potrzebna, by w ogóle stosować MiCA: wyznaczyć organ (Komisję Nadzoru Finansowego, KNF), tryb wydawania zezwoleń i narzędzia nadzoru. Minister Maciej Berek, cytowany przez media, wskazywał, że różnice między projektami dotyczą głównie zakresu uprawnień KNF, w tym blokowania rachunków kryptoaktywów, oraz wysokości kar.
Strona prezydencka i część branży podnosi, że przepisy dają urzędowi zbyt szerokie możliwości ingerencji. Według relacji o drugim projekcie prezydenta zawiera on obowiązkowe komunikaty ostrzegawcze przed wpłatą, wymóg zgody sądu na przedłużenie blokady rachunku oraz możliwość odszkodowania od Skarbu Państwa przy szkodliwych działaniach państwa. Autorzy prezydenckiego projektu zarzucają rządowym wersjom model „ślepej blokady” i reagowania dopiero po zniknięciu środków (tak relacjonuje to Prawo.pl), a podkreślają ostrzeganie z góry.
Dokładnych zapisów obu projektów (wysokość kar, opłata nadzorcza) nie podaję: w mediach krążą różne liczby, a nie sprawdziłem ich w tekstach projektów.
Paszport zamiast krajowej licencji
Skoro Polska nie wyznaczyła organu, co mogą robić firmy? Stanowisko Urzędu KNF, opublikowane na stronie knf.gov.pl, opisuje to dość precyzyjnie. UKNF stwierdza, że żaden krajowy organ nie został wyznaczony jako właściwy wobec dostawców usług w zakresie kryptoaktywów (KNF jest organem właściwym tylko wobec emitentów tokenów e-pieniądza, EMT). Wpis do polskiego rejestru działalności w zakresie walut wirtualnych (prowadzonego przez Izbę Administracji Skarbowej w Katowicach) wystarczał na okres przejściowy, ale po 1 lipca 2026 r. polskie podmioty „utracą możliwość” świadczenia usług na tej podstawie, aż do uzyskania zezwolenia. Postępowanie o zezwolenie będzie możliwe po ustawowym wyznaczeniu organu. Termin 1 lipca, jak podkreśla UKNF, nie może zostać przedłużony ustawą ani decyzją KNF.
Jednocześnie UKNF zauważa, że dostawcy z innych państw UE, którzy zgłosili zamiar świadczenia usług w Polsce swojemu organowi macierzystemu (art. 65 MiCA), mogą działać na terytorium RP „mimo braku wskazania właściwego organu”. To właśnie zasada paszportowania (passporting): licencja CASP z jednego państwa UE działa w całej Unii.
Jak to wygląda w rejestrze? Wybrane przykłady (to ilustracja czytania rejestru, nie rekomendacja):
- Bitpanda GmbH (Austria, nadzór FMA, wpis z 09.04.2025) – w polu państw świadczenia usług figuruje Polska.
- Bitpanda Asset Management GmbH (Niemcy, BaFin, 24.01.2025) – również z Polską.
- BP23 CA Limited (Malta, marka Bitpanda, 27.01.2025) – w rejestrze wskazana wyłącznie Malta, bez Polski.
- Revolut Digital Assets (Europe) Ltd (Cypr, CySEC, 20.10.2025) – z Polską wśród państw świadczenia usług.
Ten przykład dobrze pokazuje, dlaczego liczy się konkretny podmiot prawny, a nie marka. ESMA ostrzega o tym wprost: ochrona MiCA dotyczy tylko konkretnej autoryzowanej spółki w UE, a nie innych spółek z grupy ani podmiotów spoza UE. Marka może działać przez kilka spółek w kilku krajach, więc warto sprawdzić w regulaminie, która spółka jest Twoim usługodawcą.
Konsekwencja: nadzór nad firmą sprawuje organ z kraju licencji, a KNF nie ma wobec niej tych narzędzi, które miałby po przyjęciu ustawy. To uproszczenie, bo współpraca organów i przepisy o ochronie konsumentów nadal działają, ale dla klienta oznacza to, że dochodzenie praw często odbywa się w innym kraju.
Interpretacje dotyczące statusu polskich podmiotów różnią się w komentarzach. Stanowisko UKNF jest jasne co do utraty podstawy przez podmioty krajowe. Część komentatorów branżowych zwraca uwagę na nierówność: polskie firmy nie mają jak uzyskać licencji w kraju, a zagraniczne mogą wejść do Polski. To opinie publicystyczne, nie dokument organu.
Uwaga redakcyjna. W sieci pojawiają się informacje o „licencjach MiCA-CASP od KNF” dla polskich giełd. Zgodnie ze stanowiskiem UKNF KNF nie jest organem wyznaczonym do wydawania zezwoleń CASP, więc taka deklaracja wymaga dokumentu z rejestru ESMA. To dobry przykład, jak weryfikować deklaracje: nie wierz opisowi na stronie, sprawdź wpis.
Studium przypadku: Zondacrypto (tylko fakty z dokumentów)
Ta część opiera się wyłącznie na komunikatach urzędowych, tak jak je przekazano publicznie. Postępowania trwają i nie rozstrzygam w nich żadnej kwestii.
- Ministerstwo Sprawiedliwości poinformowało, że 27 sierpnia 2026 r. ogłoszono upadłość spółki BB Trade Estonia OÜ, operatora giełdy Zondacrypto. Sprawą zajmuje się sąd okręgu Harju w Tallinie (według relacji o komunikacie PK).
- Według komunikatu Prokuratury Krajowej syndykiem jest Margus Lentsius. Termin zgłaszania wierzytelności upłynął 27 października 2026 r. (dwa miesiące od ogłoszenia upadłości).
- Prokuratura Krajowa podkreśliła, że roszczenia trzeba zgłaszać bezpośrednio syndykowi; samo zgłoszenie sprawy polskiej prokuraturze nie zastępuje zgłoszenia w estońskim postępowaniu. Udział w polskim postępowaniu karnym nie oznacza automatycznie udziału w upadłości ani gwarancji wypłaty.
- W Polsce prowadzone jest postępowanie karne (Prokuratura Krajowa nie podała w cytowanym komunikacie więcej szczegółów).
Czego tu nie piszę: nie podaję kwot roszczeń ani liczby poszkodowanych, bo w mediach pojawiają się rozbieżne szacunki, a nie znalazłem ich w dokumentach sądu, MS ani PK. Nie opisuję też przyczyn upadłości ani odpowiedzialności jakichkolwiek osób. Szkicowa informacja o „niewypłacalności w kwietniu 2026” nie została potwierdzona i dlatego jej nie używam.
Wniosek praktyczny jest ogólny i nie dotyczy winy nikogo: jeśli podmiot, któremu powierzono środki, ma siedzibę w innym kraju, to prawo upadłościowe tego kraju, jego terminy i język postępowania decydują o tym, jak klient może dochodzić roszczeń. Termin, który minął 27 października, jest tego przykładem. Warto więc znać siedzibę i formę prawną usługodawcy, zanim cokolwiek się wydarzy.
USDT na regulowanych giełdach UE
Stablecoin to kryptoaktywo, które ma utrzymywać stałą wartość odniesienia, zwykle dolara lub euro. MiCA wprowadza dla stablecoinów oparte na walucie fiducjarnej osobną kategorię: tokeny e-pieniądza (EMT, e-money tokens), których emitent musi uzyskać zezwolenie jako instytucja kredytowa lub instytucja pieniądza elektronicznego.
W rejestrze ESMA (plik EMTWP.csv, 50 wpisów) emitent USDT, spółka Tether, nie występuje. Wpisana jest za to m.in. Circle Internet Financial Europe SAS (Francja, ACPR, wpis z 1.07.2024, dwa wpisy tokenów). Skutkiem jest ograniczanie dostępu do USDT na regulowanych platformach w UE. Revolut zapowiedział, że wycofuje wsparcie dla USDT dla klientów w Europejskim Obszarze Gospodarczym; rzecznik firmy powiedział serwisowi Cointelegraph (9.07.2026), że Revolut „is discontinuing support for USDT” w EOG, a termin wskazany w relacji to 31 sierpnia 2026 r. Pośrednie daty (6 lipca, 30 lipca) z roboczych materiałów nie znalazły potwierdzenia w źródłach, które mogłem sprawdzić. Zasady konwersji pozostałych sald zależą od komunikatów danej platformy.
Skala, według agregatora DefiLlama, odczyt z 1.11.2026: USDT ok. 179,3 mld USD, USDC ok. 71,6 mld USD, EURC ok. 0,5 mld EUR w obiegu. To dane agregatora, nie emitentów, i mogą się różnić między serwisami.
| Stablecoin | Emitent | Status MiCA (rejestr ESMA) | Co to znaczy dla użytkownika |
|---|---|---|---|
| USDT | Tether | brak wpisu w rejestrze EMT | wsparcie ograniczane na regulowanych platformach w UE; sprawdź komunikaty swojego dostawcy |
| USDC | Circle Internet Financial Europe SAS | wpis w rejestrze EMT (ACPR, 01.07.2024) | dostępny u dostawców, którzy go wspierają |
| EURC | Circle Internet Financial Europe SAS | wpis w rejestrze EMT (ACPR, 01.07.2024) | jak wyżej; stablecoin denominowany w euro |
Przypisanie USDC i EURC do dwóch wpisów Circle wynika z komunikatów emitenta; w pliku rejestru widnieją dwa identyfikatory tokenów (przypisanie do konkretnych tokenów nie zostało potwierdzone). Odczyt: 1.11.2026.
Co mogą zrobić użytkownicy? Opcje to konwersja na stablecoin z wpisem w rejestrze, przechowywanie USDT w portfelu własnym (self-hosted wallet) albo korzystanie z giełd zdecentralizowanych (DEX). Warto wiedzieć, że DEX nie daje ochrony MiCA, bo nie ma tam autoryzowanego dostawcy, do którego można by się zwrócić. To opis opcji, nie rekomendacja.
Podatki i DAC8: co fiskus będzie wiedział
Podstawy podatkowe
Zasady opodatkowania kryptowalut wynikają z ustawy o podatku dochodowym od osób fizycznych (tekst jednolity: Dz.U. 2026 poz. 592). Sprawdziłem je w tekście ustawy, a nie w opracowaniach wtórnych:
- Przychodem z kapitałów pieniężnych jest przychód z odpłatnego zbycia waluty wirtualnej (art. 17 ust. 1 pkt 11).
- Odpłatne zbycie to wymiana na prawny środek płatniczy, towar, usługę lub prawo majątkowe inne niż waluta wirtualna albo regulowanie zobowiązań walutą wirtualną (art. 17 ust. 1f). Wymiana jednej waluty wirtualnej na inną nie mieści się w tej definicji.
- Koszty to udokumentowane wydatki bezpośrednio poniesione na nabycie waluty wirtualnej oraz koszty jej zbycia (art. 22 ust. 14). Wydatki związane z zamianą waluty wirtualnej na inną nie są kosztem uzyskania przychodów (art. 23 ust. 1 pkt 38d).
- Podatek wynosi 19% dochodu (art. 30b ust. 1a i 1b), a zeznanie składa się w okresie od 15 lutego do 30 kwietnia roku następnego (art. 45 ust. 1). Dla roku 2026 oznacza to termin do 30 kwietnia 2027 r.
Jak rozliczyć konkretne transakcje, to pytanie do doradcy podatkowego. Ten artykuł nie rozstrzyga indywidualnych przypadków. Jedna z interpretacji indywidualnych (KIS z 23.06.2026, sygn. 0113-KDIPT2-3.4011.399.2026.1.AK), opisana w serwisie pit.pl, dotyczy sprzedaży kryptowalut przy zablokowanych wypłatach; pełnego tekstu nie mogłem odczytać, więc nie opisuję jej rozstrzygnięcia.
DAC8: co mówi ustawa
Dyrektywa DAC8 jest wdrożona ustawą z 13 lutego 2026 r. o zmianie ustawy o wymianie informacji podatkowych z innymi państwami (Dz.U. 2026 poz. 347, ogłoszona 17.03.2026, w życie następnego dnia). Kluczowe daty z tekstu ustawy (art. 8–10 przepisów przejściowych oraz art. 88l):
- 31 października 2026 r. To termin, do którego dostawca (raportujący dostawca usług w zakresie kryptoaktywów) ma wystąpić do istniejących użytkowników o złożenie oświadczenia o rezydencji podatkowej. To nie jest termin dla klienta, choć tak bywa przedstawiany w mediach: ustawa nie wyznacza użytkownikom daty 31 października.
- Jeśli użytkownik nie złoży oświadczenia w wyznaczonym terminie, dostawca musi wystąpić ponownie, wskazując termin nie późniejszy niż 31 grudnia 2026 r.
- Jeśli oświadczenie nie wpłynie do 31 grudnia 2026 r., dostawca musi uniemożliwić użytkownikowi dokonywanie raportowanych transakcji do czasu złożenia i zweryfikowania oświadczenia. W praktyce oznacza to blokadę od 1 stycznia 2027 r. Ustawa mówi o niemożności dokonywania raportowanych transakcji, a nie o „zamknięciu konta”; konkretny sposób realizacji zależy od platformy.
- Pierwszym okresem sprawozdawczym jest rok 2026 (art. 10), a informację o użytkownikach dostawca przekazuje Szefowi Krajowej Administracji Skarbowej do 30 czerwca roku następnego (art. 88l ust. 1), czyli pierwszy raz do 30 czerwca 2027 r. Data 31 stycznia 2027 z części opracowań nie znajduje potwierdzenia w tekście ustawy.
Kogo dokładnie obejmuje obowiązek (definicje w art. 88e) i jak ma się to do zagranicznych platform, warto sprawdzić w ustawie lub zapytać doradcę. Z komunikatów prasowych wynika, że dane o Polakach mogą trafiać do polskiej administracji także z platform zagranicznych, ale to wymaga potwierdzenia w przepisach o wymianie informacji między państwami UE.
DAC8 nie jest PIT-38. Raport dostawcy zawiera dane o transakcjach i użytkowniku, a nie gotowy dochód do opodatkowania. Koszty nabycia trzeba nadal udokumentować samodzielnie, co rodzi praktyczny wniosek: eksport historii transakcji z każdej platformy warto zrobić, zanim cokolwiek się zmieni.
Lista kontrolna inwestora (8 kroków)
- Sprawdź nazwę podmiotu prawnego (nie marki) w rejestrze CASP ESMA (Interim MiCA Register, plik CASPS).
- Sprawdź, w jakim kraju podmiot ma licencję i który organ nim nadzoruje. Zwróć uwagę na pole państw, w których może świadczyć usługi: czy jest tam Polska.
- Ustal, jak przechowywane są aktywa: czy dostawca podaje, gdzie je trzyma i czy rozdziela środki klientów od własnych.
- Ustal, jaki stablecoin trzymasz (USDT, USDC, EURC) i czy twój dostawca nadal go obsługuje.
- Wyeksportuj pełną historię transakcji z każdej platformy (CSV) i zachowaj ją.
- Sprawdź, czy platforma prosi o oświadczenie o rezydencji podatkowej, i je złóż. Ustawa przewiduje blokadę raportowanych transakcji od 1 stycznia 2027 r., jeśli oświadczenia zabraknie.
- Zaplanuj rozliczenie PIT-38 za 2026 r. (termin: 30 kwietnia 2027 r.), najlepiej wspólnie z doradcą podatkowym.
- Nie wierz deklaracjom „licencji KNF”. W obecnym stanie prawnym KNF nie jest organem wyznaczonym do wydawania zezwoleń CASP.
To lista kontrolna, nie rekomendacja konkretnych firm.
Kto jest kim: szybka ściąga
| Typ podmiotu | Status prawny | Nadzór | Ochrona klienta |
|---|---|---|---|
| CASP z licencją innego kraju UE (wpis w rejestrze ESMA) | działa na zasadach MiCA, z paszportem na Polskę, jeśli został zgłoszony | organ państwa macierzystego | zasady MiCA wobec tej konkretnej spółki |
| Polski podmiot bez zezwolenia CASP | według UKNF po 1.07.2026 bez podstawy do działania | brak wyznaczonego organu krajowego | brak ochrony wynikającej z MiCA |
| Platforma spoza UE | poza wąskim wyjątkiem (reverse solicitation) nie może oferować usług MiCA klientom z UE (ESMA) | organ kraju siedziby | zależna od prawa tego kraju |
| DEX (giełda zdecentralizowana) | brak autoryzowanego dostawcy do wskazania | brak | brak ochrony MiCA |
Źródła: ESMA (17.04.2026), UKNF. Tabela to uproszczenie; ocena konkretnego podmiotu wymaga sprawdzenia jego struktury.
Co dalej: trzy ścieżki, bez wróżenia
Nie prognozuję, która z nich się zrealizuje. Opisuję, co każda zmieniłaby dla klienta.
- Przyjęcie projektu prezydenckiego. Według relacji prasowych wprowadziłby komunikaty ostrzegawcze przed wpłatą i sądową kontrolę przedłużenia blokady rachunku. Oznaczałby wyznaczenie organu nadzoru i możliwość składania wniosków o zezwolenia w kraju.
- Czwarta wersja rządowa. Zapowiedziana jako ostrzejsza; jej treści i statusu nie znamy. Także oznaczałaby wyznaczenie KNF i start krajowych procedur zezwoleń.
- Brak ustawy do końca roku. Polskie firmy nadal bez krajowej ścieżki, a klienci nadal korzystają głównie z podmiotów z paszportem z innych państw.
Na poziomie UE Komisja Europejska przeprowadziła od 20 maja do 31 sierpnia 2026 r. dwie konsultacje (publiczną i ukierunkowaną) w ramach przeglądu MiCA. Według opracowań kancelarii obejmowały one m.in. stablecoiny i zagadnienia własności tokenów (zakres nie został potwierdzony w dokumentach Komisji). Same konsultacje nie zmieniają prawa. Więcej o tym, jak prawo traktuje tokenizowane aktywa, w artykule o tokenizacji (RWA) na marketcap.pl.
Wnioski
Prawo jest nieobecne w jednym miejscu, ale obecne w pozostałych. MiCA obowiązuje, ESMA powtarza komunikaty, rejestr istnieje i jest publiczny, a ustawa DAC8 jest w mocy: to krajowy organ nadzoru, a nie reguły, jest dziś brakującym elementem. Dla inwestora indywidualnego wynikają stąd trzy praktyczne rzeczy: sprawdź podmiot w rejestrze, zabezpiecz dokumentację transakcji i reaguj na prośby platform o oświadczenie podatkowe, bo dla DAC8 nadchodzą terminy 31 grudnia 2026 r. i 30 czerwca 2027 r.
Sprawdź swoją platformę w rejestrze ESMA, a po lekturze zajrzyj do artykułu o tokenizacji. Zaktualizujemy ten tekst po przyjęciu czwartej wersji rządowej lub decyzji Sejmu.
Źródła
Pierwotne (akty prawne, regulatorzy, dane urzędowe)
- ESMA, Statement on the End of Transitional Periods under MiCA, 17.04.2026 (ESMA75-113276571-1679): https://www.esma.europa.eu/sites/default/files/2026-04/ESMA75-113276571-1679_Statement_on_the_end_of_transitional_periods_under_MiCA.pdf (odczyt 1.11.2026)
- ESMA, Public Statement z 23.06.2026 (ESMA75-113276571-1710), kopia na stronie MNB: https://www.mnb.hu/en/supervision/news/esma-calls-on-unauthorised-crypto-asset-service-providers-to-wind-down-orderly-while-also-safeguarding-clients-interests-as-mica-transitional-period-ends (odczyt 1.11.2026)
- ESMA, Interim MiCA Register, strona: https://www.esma.europa.eu/esmas-activities/digital-finance-and-innovation/markets-crypto-assets-regulation-mica ; pliki: https://www.esma.europa.eu/sites/default/files/2024-12/CASPS.csv, https://www.esma.europa.eu/sites/default/files/2024-12/EMTWP.csv, https://www.esma.europa.eu/sites/default/files/2024-12/NCASP.csv (odczyt 1.11.2026)
- Rozporządzenie (UE) 2023/1114 (MiCA), art. 143 ust. 3 i art. 65.
- Ustawa z 13.02.2026 o zmianie ustawy o wymianie informacji podatkowych z innymi państwami, Dz.U. 2026 poz. 347: https://www.dziennikustaw.gov.pl/D2026000034701.pdf (odczyt 1.11.2026)
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity, Dz.U. 2026 poz. 592: https://api.sejm.gov.pl/eli/acts/DU/2026/592/text.pdf (odczyt 1.11.2026)
- UKNF, Stanowisko w związku z brakiem wyznaczenia w Polsce organu właściwego w zakresie nadzoru nad rynkiem kryptoaktywów: https://www.knf.gov.pl/knf/pl/komponenty/img/Stanowisko_UKNF_-_nadzor_nad_krypto_96996.pdf (odczyt 1.11.2026)
- Sejm RP, otwarte API (procesy legislacyjne 1424, 2064, 2529, 3173; głosowania z 26.09.2025, 5.12.2025, 18.12.2025, 17.04.2026, 15.05.2026, 4.09.2026): https://api.sejm.gov.pl/sejm/term10/processes ; druk 3173: https://api.sejm.gov.pl/sejm/term10/prints/3173/3173.pdf (odczyt 1.11.2026)
- Komisja Europejska, strona o kryptoaktywach (konsultacje przeglądu MiCA, 20.05–31.08.2026): https://finance.ec.europa.eu/digital-finance/crypto-assets_en (odczyt 1.11.2026)
- Ministerstwo Sprawiedliwości, informacja dla wierzycieli (27.08.2026): https://x.com/MS_GOV_PL/status/2094447066927796518 oraz komunikat opisany przez TVP Info: https://www.tvp.info/95138198/ministerstwo-sprawiedliwosci-komunikat-decyzja-estonskiego-sadu-ws-zondacrypto (pełny tekst komunikatu na gov.pl nie został pobrany)
- Prokuratura Krajowa, komunikat w relacji money.pl: https://www.money.pl/gielda/decyzja-sadu-ws-zondacrypto-prokuratura-kieruje-klientow-z-roszczeniami-7329702661671072a.html
Wtórne (media, agregatory – użyte pomocniczo)
- Prawo.pl, drugi projekt prezydencki: https://www.prawo.pl/biznes/prezydent-sklada-nowy-projekt-ustawy-o-kryptoaktywach,1552328.html ; Gazeta Prawna: https://www.gazetaprawna.pl/prawnik/legislacja/artykuly/11299240,wielki-spor-o-kryptowaluty-wraca-do-sejmu-jest-nowa-inicjatywa-prezydenta.html
- Interia Biznes, zapowiedź czwartej wersji rządowej: https://biznes.interia.pl/gospodarka/news-rzad-sie-nie-poddaje-bedzie-czwarta-wersja-projektu-ustawy-o,nId,23550803
- Cointelegraph, Revolut i USDT (9.07.2026): https://cointelegraph.com/news/revolut-usdt-delisting-limited-eea-switzerland
- DefiLlama, kapitalizacje stablecoinów: https://stablecoins.llama.fi/stablecoins (odczyt 1.11.2026)
- Prawo.pl, DAC8 (data podpisania ustawy): https://www.prawo.pl/podatki/koniec-luki-informacyjnej-globalne-standardy-przejrzystosci-na-rynku-kryptoaktywow,1542206.html
- Pit.pl, interpretacja KIS: https://www.pit.pl/?p=59293
- Maples Group, przegląd MiCA: https://maples.com/knowledge/european-commission-launches-targeted-consultation-on-the-review-of-mica
Treść ma charakter informacyjny i nie stanowi porady inwestycyjnej.